À la fin d’un leasing automobile, vous devez choisir entre le rachat du véhicule, sa restitution ou la signature d’un nouveau contrat. La bonne décision dépend du prix de rachat prévu, de l’état de la voiture, du kilométrage parcouru et de vos besoins pour les prochaines années.
LOA et LLD : ce qui change à la fin du contrat
Le terme « leasing » désigne principalement deux formules. La location avec option d’achat (LOA) prévoit, dès la signature, la possibilité de devenir propriétaire à la fin du contrat. Le prix de cette option, appelé valeur résiduelle, est fixé à l’avance. Vous pouvez donc acheter la voiture ou la restituer, selon les conditions prévues.
En location longue durée (LLD), la voiture est normalement rendue au bailleur à l’échéance. L’achat n’est pas systématiquement prévu, même si certains organismes peuvent proposer une solution commerciale au cas par cas. Relisez les conditions particulières de votre contrat avant de décider. Vous y trouverez la durée, le kilométrage inclus, les frais de remise en état, la date exacte de restitution et l’éventuelle option d’achat.
Ne pas attendre le dernier mois
Un leasing dure généralement entre 2 et 6 ans. Quelques mois avant le terme, demandez à l’organisme de financement un décompte précis. Ce document doit notamment indiquer le montant de l’option d’achat, les éventuels frais, l’échéancier restant en cas de rachat anticipé et la procédure de restitution. Vous pourrez ainsi comparer le contrat avec la valeur actuelle de véhicules équivalents sur le marché de l’occasion.
Comparer les trois choix avant de décider
La fin d’un leasing voiture demande une comparaison financière, mais aussi une réflexion sur votre usage. Conserver une voiture dont vous connaissez l’historique peut convenir si elle répond encore à vos besoins. À l’inverse, un changement de situation familiale, professionnelle ou kilométrique peut justifier une restitution ou un nouveau contrat.
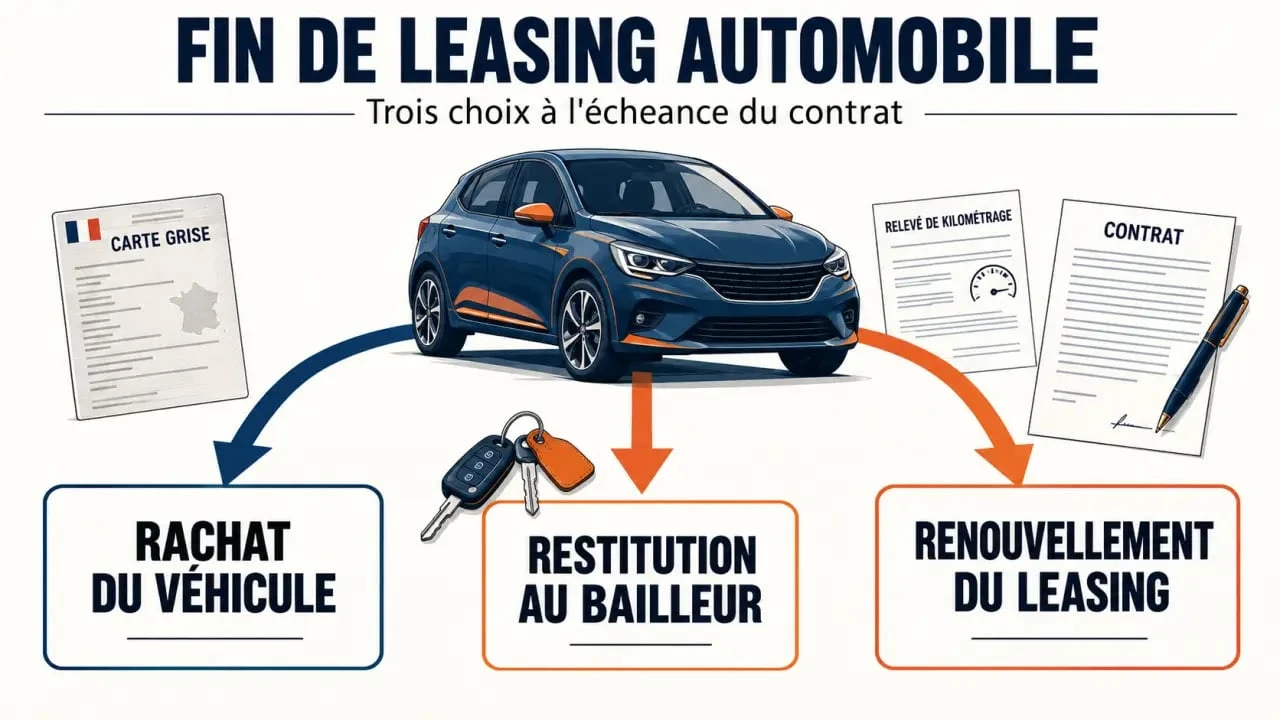
| Option | À privilégier si | Points de vigilance |
|---|---|---|
| Racheter la voiture | Le prix de rachat est cohérent et le véhicule vous convient encore. | Carte grise, assurance à modifier, entretien et réparations sont désormais à votre charge. |
| Restituer le véhicule | Vous ne souhaitez pas le conserver ou son état risque d’entraîner des dépenses futures. | Le kilométrage excédentaire, les dommages et les éléments manquants peuvent être facturés. |
| Renouveler le leasing | Vous voulez repartir avec un véhicule récent et conserver un budget mensuel prévisible. | Il faut comparer le nouveau loyer, le premier apport et les conditions du nouveau contrat. |
Le rachat est-il réellement avantageux ?
Le prix indiqué dans le contrat n’est pas automatiquement une bonne affaire. Comparez la valeur résiduelle avec le prix de vente de voitures comparables, en tenant compte de la motorisation, de l’âge, du kilométrage, de la finition et de l’état. Si le montant de l’option d’achat est inférieur ou proche du prix du marché, le rachat peut être pertinent, surtout si vous connaissez l’historique d’entretien du véhicule.
Ajoutez les dépenses qui suivront : assurance en tant que propriétaire, pneumatiques, révisions, contrôle technique selon l’âge de la voiture, réparations et éventuel financement du rachat. Si le prix de rachat dépasse la valeur du marché ou si une intervention mécanique importante approche, la restitution peut être plus rationnelle.
Pourquoi renouveler peut être pratique sans être automatique
Renouveler un leasing évite de gérer la revente d’une voiture devenue votre propriété et permet de repartir avec un contrat adapté à vos besoins. Cette solution peut convenir si vous roulez davantage, si vous avez besoin d’un coffre plus grand ou si vous recherchez une autre motorisation. Ne signez pas dans la précipitation. Vérifiez que le renouvellement n’efface pas les éventuels frais de fin du contrat précédent et comparez précisément les conditions du nouveau leasing.
Préparer la restitution pour limiter les frais
La restitution est simple sur le plan administratif, mais le bailleur examine l’état du véhicule. Il vérifie habituellement la carrosserie, les vitrages, l’habitacle, les pneus, les équipements et le kilométrage. Les dégradations qui dépassent l’usure normale peuvent être facturées selon le barème prévu au contrat.
Faire un contrôle utile avant le rendez-vous
Deux à quatre semaines avant la date de retour, nettoyez la voiture et inspectez-la à la lumière du jour. Recherchez les rayures profondes, les impacts, les jantes abîmées, les déchirures, les voyants allumés et les dommages au pare-brise. Vérifiez aussi que vous avez tous les éléments remis à l’origine : doubles de clés, carnet ou justificatifs d’entretien, câble de recharge pour un véhicule électrique, cache-bagages et accessoires éventuels.
Le kilométrage mérite une attention particulière. Il permet de mesurer l’écart entre votre usage réel et le forfait souscrit. Relevez-le suffisamment tôt, puis comparez-le au plafond prévu dans le contrat. Si un dépassement se profile, demandez le tarif facturé par kilomètre et évitez les trajets non indispensables avant la remise du véhicule. Cette vérification vous aide à comparer le paiement du surplus, le rachat de la voiture et la négociation d’un nouveau contrat.
Documenter l’état de la voiture
Prenez des photos datées de l’extérieur, de l’habitacle, du compteur et des pneus avant le rendez-vous. Lors de la restitution, lisez attentivement le procès-verbal d’état des lieux et signalez immédiatement tout désaccord. Conservez un exemplaire signé ainsi que le justificatif de remise des clés. En cas de sinistre non réparé, prévenez votre assureur et le bailleur avant l’échéance. Attendre la restitution peut compliquer l’indemnisation et augmenter la facture finale.
Racheter le véhicule : les démarches pour devenir propriétaire
En LOA, le rachat consiste à lever l’option d’achat. Contactez le bailleur pour confirmer le montant à régler et les modalités de paiement. Une fois l’achat finalisé, il vous remet ou transmet les documents nécessaires au changement de titulaire. Selon la situation, la procédure peut inclure un certificat de cession, le code de cession et les justificatifs propres au véhicule.
Mettre la carte grise à votre nom
Après le rachat, la carte grise doit être établie à votre nom. La demande se réalise en ligne sur le site de l’ANTS ou par l’intermédiaire d’un professionnel habilité. Préparez notamment une pièce d’identité, un justificatif de domicile, le formulaire de demande d’immatriculation lorsqu’il est demandé, les documents fournis par le bailleur et, pour un véhicule concerné, un contrôle technique valide.
N’attendez pas pour accomplir cette formalité. Le défaut de mise à jour de la carte grise peut entraîner une amende forfaitaire de 135 €, pouvant aller jusqu’à 750 €. Informez aussi votre assureur du changement de statut : le véhicule n’est plus loué, vous en devenez propriétaire.
Une méthode simple pour faire le bon arbitrage
Pour décider sans vous laisser guider uniquement par le montant du loyer passé, posez les chiffres côte à côte. Comparez le coût total du rachat avec la valeur du marché, estimez les frais de restitution et examinez le coût global d’un nouveau contrat. Votre horizon de conservation compte aussi. Acheter est souvent plus cohérent si vous prévoyez de garder la voiture plusieurs années. Restituer ou renouveler peut mieux convenir si vos besoins changent rapidement.
- Demandez au bailleur le décompte de fin de contrat et le prix exact de l’option d’achat.
- Relevez le kilométrage, listez les défauts visibles et évaluez les frais probables de restitution.
- Comparez le prix de rachat avec plusieurs annonces de véhicules réellement comparables.
- Chiffrez les dépenses à venir : entretien, assurance, financement ou nouveau leasing.
- Choisissez avant l’échéance et gardez une trace écrite de chaque échange avec le bailleur.
Le rachat n’est pas une récompense pour les loyers déjà versés, et la restitution n’est pas un échec. Ce sont deux issues prévues par le contrat. En vérifiant la valeur résiduelle, l’état du véhicule, le kilométrage et vos besoins réels, vous limitez les frais inattendus et terminez votre leasing dans de bonnes conditions.


