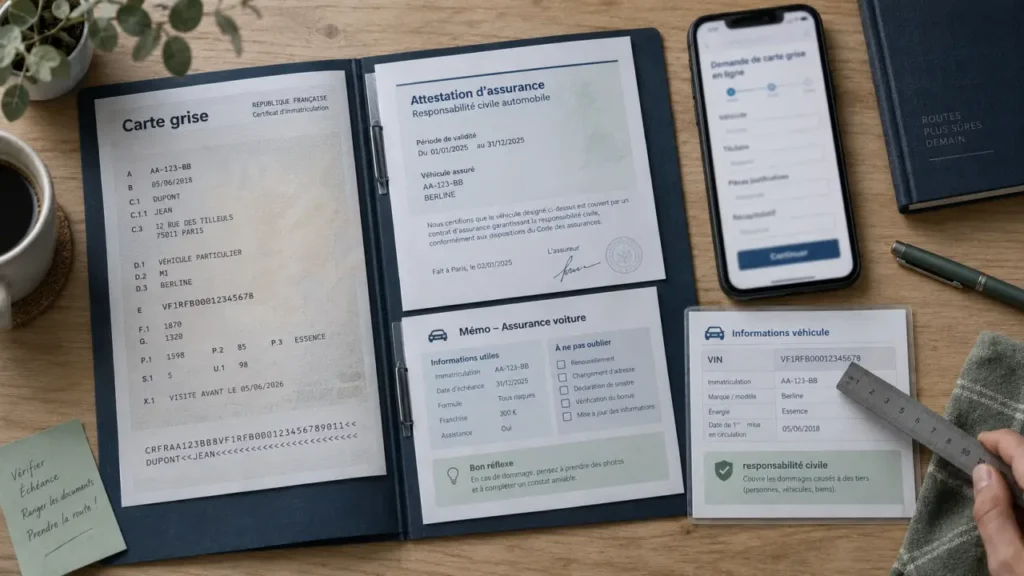
Pour immatriculer un véhicule, l’assurance et la carte grise avancent ensemble. Le véhicule doit être identifié et couvert au minimum par la responsabilité civile. Une démarche d’assurance pour carte grise consiste donc à obtenir le bon justificatif avant de déposer la demande de certificat d’immatriculation, même lorsque la carte grise définitive n’est pas encore disponible.
Assurance et carte grise : ce qui est réellement obligatoire
La carte grise, aussi appelée certificat d’immatriculation, identifie le véhicule et son titulaire. L’assurance auto couvre quant à elle les dommages causés aux tiers. Depuis 2018, une assurance est demandée dans le cadre d’une demande de carte grise. Il faut donc assurer le véhicule avant d’engager la démarche d’immatriculation.
La couverture minimale est l’assurance au tiers, qui inclut la responsabilité civile. L’automobiliste peut ensuite choisir une formule intermédiaire ou tous risques selon la valeur du véhicule, son usage et les garanties souhaitées. Le niveau de protection ne change pas le principe : le véhicule doit être clairement identifiable sur le justificatif fourni par l’assureur.
Pourquoi l’identification du véhicule est décisive
Un contrat d’assurance ne peut pas seulement mentionner le nom du souscripteur. Il doit aussi permettre de relier la couverture au bon véhicule grâce au numéro d’immatriculation ou, lorsqu’il n’existe pas encore, au numéro VIN. Ce numéro de série figure au champ E de la carte grise lorsqu’elle a été éditée. Il est particulièrement utile pour un véhicule neuf ou importé qui n’a pas encore reçu d’immatriculation française définitive.
Avant de déposer la demande, vérifiez l’orthographe du nom, le VIN, la plaque provisoire éventuelle et la cohérence des documents. Une erreur sur l’un de ces éléments peut obliger à faire corriger le contrat d’assurance ou le dossier d’immatriculation. Cette vérification en amont évite les échanges supplémentaires avec l’assureur ou le service chargé de la demande.
Attestation d’assurance, Mémo Véhicule Assuré et FVA : quel document utiliser ?
Pour une demande d’assurance liée à une carte grise, le document recherché est généralement l’attestation fournie par l’assureur ou le Mémo Véhicule Assuré. Depuis le 1er avril 2024, ce dernier remplace la carte verte. Après la signature d’un contrat, il est valable 15 jours et permet de disposer d’une preuve immédiate pendant la mise en place de la couverture.
Le Mémo Véhicule Assuré contient les informations utiles à l’identification du contrat et du véhicule. Il ne faut pas le confondre avec la carte grise. Le premier prouve l’existence d’une assurance, tandis que la seconde enregistre l’immatriculation administrative du véhicule. Selon la situation, l’assureur peut également demander le numéro d’immatriculation, le VIN ou un document provisoire.
Le rôle du Fichier des Véhicules Assurés
Le Fichier des Véhicules Assurés (FVA) recense les véhicules assurés à partir de leur numéro d’immatriculation. Il facilite la vérification de l’assurance, notamment lors d’un contrôle routier. Cette vérification ne dispense pas de préparer soigneusement le dossier d’immatriculation. Une immatriculation mal renseignée, un VIN erroné ou un justificatif illisible peut encore ralentir la démarche.
Le souscripteur peut-il être différent du titulaire ?
Oui, l’assurance peut être souscrite par une personne différente du propriétaire indiqué sur la carte grise, à condition que le véhicule soit clairement désigné dans le contrat. Cette situation peut se présenter lorsqu’un parent assure le véhicule d’un jeune conducteur ou lorsque le payeur du contrat n’est pas le titulaire administratif. L’usage du véhicule et l’identité des conducteurs habituels doivent toutefois être déclarés avec exactitude à l’assureur.
Assurer un véhicule sans carte grise définitive : les solutions selon votre situation
L’absence de certificat définitif n’empêche pas forcément d’assurer le véhicule. L’assureur s’appuie alors sur les éléments disponibles pour l’identifier. Une assurance provisoire ou temporaire peut servir de solution de transition, souvent pour une durée d’environ 1 mois, avant la régularisation définitive du dossier.
| Situation | Élément utile pour l’assurance | Point de vigilance |
|---|---|---|
| Véhicule neuf | Numéro VIN et certificat provisoire d’immatriculation | Transmettre la carte grise définitive dès réception |
| Véhicule d’occasion | Ancienne carte grise barrée et informations de vente | Vérifier la concordance entre le vendeur, le véhicule et la date de cession |
| Véhicule importé ou sans plaque française | VIN et documents d’identification disponibles | Demander à l’assureur les pièces admises pour ce cas |
| Carte grise en cours de modification | Immatriculation existante et attestation d’assurance | Mettre à jour le contrat après le changement de titulaire |
Véhicule neuf : partir du VIN ou du CPI
Lors de la livraison d’un véhicule neuf, la carte grise définitive peut ne pas être remise immédiatement. Le numéro VIN permet alors de souscrire une assurance. Un certificat provisoire d’immatriculation (CPI), lorsqu’il est disponible, complète le dossier. Une fois le certificat définitif reçu, transmettez-le à l’assureur pour mettre à jour les références du contrat.
Véhicule d’occasion : ne pas attendre la nouvelle carte grise
Après l’achat d’un véhicule d’occasion, l’ancienne carte grise barrée aide l’assureur à identifier le véhicule sans attendre le changement de titulaire. Il est prudent de l’assurer dès la prise de possession, avant de circuler. La demande de carte grise peut ensuite être déposée avec les documents de vente et les pièces demandées selon la situation.
Préparer un dossier de carte grise en ligne sans aller-retour inutile
Une demande en ligne nécessite surtout des documents lisibles, cohérents et adaptés au motif de la démarche : première immatriculation, changement de titulaire, véhicule neuf ou véhicule venu de l’étranger. L’assurance ne remplace pas les autres pièces administratives, mais elle fait partie des éléments à sécuriser avant le dépôt du dossier.
- Le justificatif d’assurance ou le Mémo Véhicule Assuré, avec une identification fiable du véhicule ;
- Le numéro d’immatriculation ou le numéro VIN ;
- Un justificatif d’identité et un justificatif de domicile ;
- Les documents de vente pour un véhicule d’occasion, dont la carte grise barrée ;
- Les documents spécifiques au véhicule neuf ou importé, selon le dossier.
Avant de valider la demande, contrôlez la lisibilité des scans et l’exactitude des données reprises dans le formulaire. Une différence entre le VIN figurant sur l’assurance, les documents de vente et la demande d’immatriculation peut bloquer le traitement. Un professionnel habilité, un assureur ou un courtier peut accompagner cette vérification et aider à choisir la solution d’assurance adaptée.
Les erreurs qui compliquent une démarche d’assurance pour carte grise
La première erreur consiste à confondre assurance définitive et preuve provisoire. Une assurance temporaire peut couvrir une période de transition, mais elle doit correspondre à votre situation réelle et à la durée de vos démarches. Ne présumez pas qu’elle couvre tous les usages ou qu’elle se transforme automatiquement en contrat définitif. Les conditions doivent être validées auprès de l’assureur.
Évitez également de rouler sans assurance en attendant la carte grise. Le défaut d’assurance lors d’un contrôle routier peut entraîner une contravention de classe 4, sans compter les conséquences financières en cas d’accident responsable. Enfin, dès réception de la carte grise définitive, envoyez-en une copie à l’assureur. Cette mise à jour permet de finaliser la transition entre l’achat, l’assurance et l’immatriculation.


