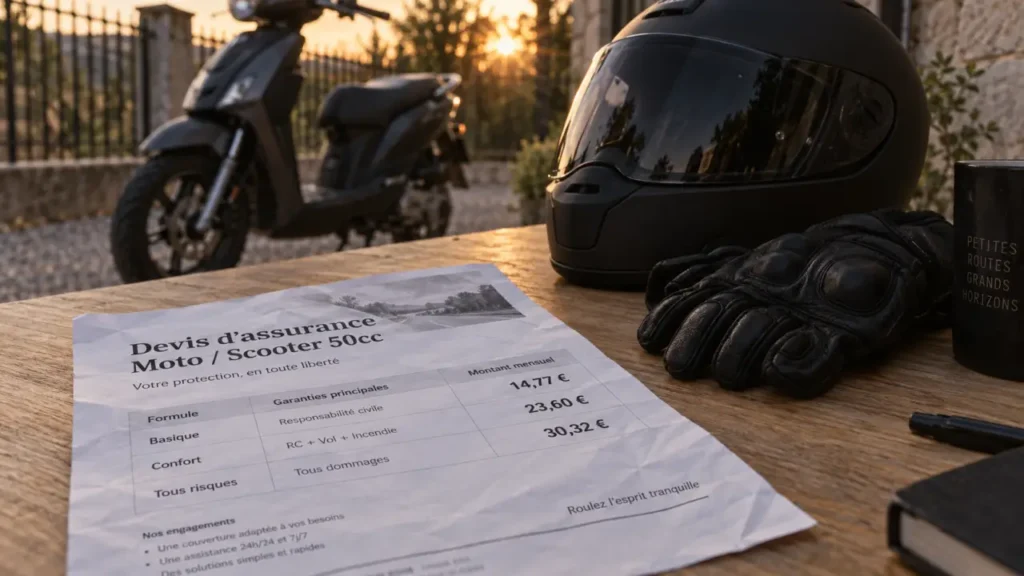
Pour un adolescent qui conduit un scooter, une moto ou un cyclomoteur de 50 cm³, le prix de l’assurance dépend surtout de la formule choisie, du véhicule et de ses conditions de stationnement. À titre de repère, les tarifs d’appel commencent à 14,77 € par mois au tiers, atteignent 23,60 € avec le vol et l’incendie, puis 30,32 € en tous risques. Ces montants ne remplacent pas un devis personnalisé : l’âge, l’expérience et le profil du conducteur peuvent faire varier sensiblement la prime.
Les repères de prix pour assurer un 50cc conduit par un mineur
Une assurance moto 50cc pour mineur est généralement facturée au mois, mais le coût annuel doit aussi être pris en compte. Le tarif affiché couvre un risque particulier : le jeune conducteur a peu ou pas d’expérience, tandis que le deux-roues peut être exposé au vol lorsqu’il est garé dans la rue ou près d’un établissement scolaire.
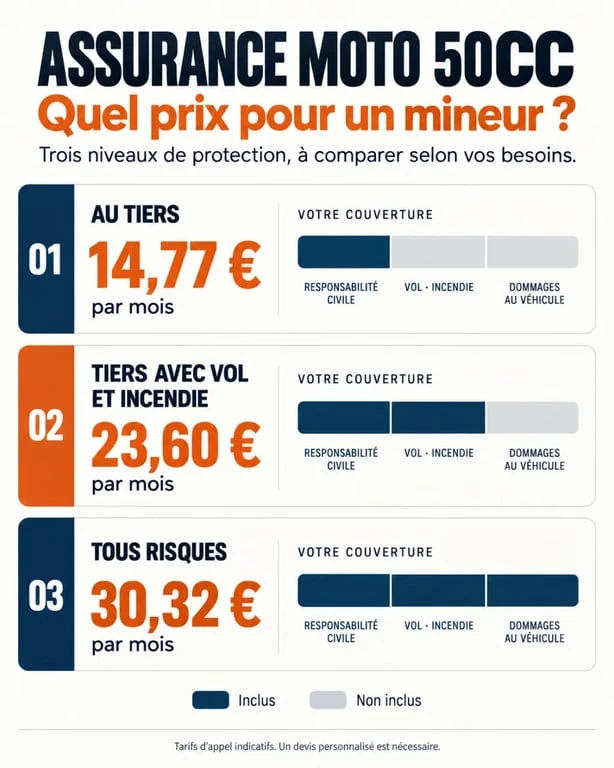
| Formule | Tarif d’appel mensuel | Protection principale | Profil auquel elle peut convenir |
|---|---|---|---|
| Au tiers | 14,77 € | Responsabilité civile | 50cc ancien, valeur modérée, budget serré |
| Tiers avec vol et incendie | 23,60 € | Tiers, vol et incendie | Scooter stationné à l’extérieur ou véhicule récent |
| Tous risques | 30,32 € | Protection étendue, y compris les dommages au véhicule selon le contrat | Moto 50cc neuve, coûteuse ou financée |
Le tarif le plus bas n’est pas forcément le plus économique après un sinistre. Une formule au tiers peut suffire pour un cyclomoteur d’occasion peu valorisé, mais elle ne rembourse pas les dommages subis par le véhicule si le jeune est responsable d’un accident. À l’inverse, une couverture plus large peut être disproportionnée si l’indemnisation attendue reste faible après application de la vétusté et de la franchise.
Pourquoi la prime peut augmenter pour un adolescent
Les assureurs tiennent compte de l’âge et de l’expérience de conduite. Les conducteurs de moins de 21 ans peuvent ainsi se voir appliquer une surprime liée au risque statistique. Le modèle du 50cc, sa valeur, la zone de résidence, l’usage quotidien ou occasionnel et le lieu de garage entrent aussi dans le calcul. Un scooter laissé chaque nuit sur la voie publique n’est pas évalué comme un cyclomoteur stationné dans un garage fermé.
Choisir la formule selon la valeur du 50cc et son exposition au risque
Comparer les formules ne consiste pas seulement à choisir davantage de garanties. Il faut rapprocher le niveau de protection du coût réel d’un remplacement, d’une réparation et d’une immobilisation. Les plafonds d’indemnisation, les franchises et les exclusions comptent autant que le montant de la cotisation.
Le tiers : l’obligation minimale, pas une couverture du conducteur
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers par le 50 cm³. Elle ne couvre pas automatiquement les blessures du jeune conducteur responsable ni les dégâts subis par son propre scooter. La défense pénale et recours ou la protection juridique peuvent compléter cette base, selon les contrats.
Vol, incendie et tous risques : deux niveaux de protection distincts
La formule intermédiaire ajoute habituellement les garanties vol et incendie. Elle mérite d’être étudiée pour un scooter recherché, un deux-roues récent ou un stationnement peu sécurisé. Vérifiez les exigences de prévention : certains contrats imposent un antivol agréé SRA, des conditions de remisage ou des justificatifs après une tentative de vol.
La formule tous risques peut aussi intervenir pour les dommages matériels subis lors d’un accident responsable ou sans tiers identifié, selon les conditions prévues. Avant de la retenir, comparez la valeur à dire d’expert du véhicule, le montant de la franchise dommages et le coût annuel supplémentaire. Pour une moto 50cc de faible valeur, une franchise élevée peut réduire fortement l’intérêt de cette formule.
Les garanties qui protègent vraiment un jeune conducteur
Le véhicule attire souvent l’attention, mais la protection de l’adolescent mérite une analyse distincte. La responsabilité civile indemnise les tiers. Elle ne doit pas être confondue avec la protection corporelle du conducteur, qui vise les conséquences de ses propres blessures lorsqu’il est responsable ou qu’aucun tiers indemnisable n’est identifié.
Protection corporelle, assistance et équipements
La protection corporelle du conducteur est souvent proposée en option ou intégrée à certaines offres. Chez APRIL Moto, une option annonce une indemnisation jusqu’à 300 000 €, avec une indemnité décès annoncée à 15 000 €. Les montants, les seuils d’intervention et les modalités d’évaluation doivent être lus avec attention, en particulier pour un mineur dont la mobilité quotidienne peut être durablement affectée après un accident.
L’assistance accident permet d’organiser le dépannage ou le remorquage après un sinistre. L’assistance panne 0 km peut aussi être utile pour un trajet domicile-école : elle évite de devoir être éloigné du domicile pour demander de l’aide. Le casque, les gants, le blouson et les accessoires ne sont pas systématiquement couverts. Certaines garanties prévoient des plafonds, comme 1 000 € pour les accessoires et équipements chez APRIL Moto. Il faut donc distinguer l’équipement obligatoire de son indemnisation contractuelle.
Une chute peut immobiliser le scooter, empêcher le trajet scolaire, endommager le casque et laisser le jeune sans solution de retour. Examiner séparément le remorquage, le véhicule de remplacement éventuel, les équipements et l’indemnisation corporelle permet d’éviter plusieurs dépenses à la charge de la famille après un même accident.
Conditions légales : âge, permis AM et véhicule conforme
Un mineur peut conduire un cyclomoteur de 50 cm³ dès 14 ans, sous réserve de remplir les conditions applicables, notamment celles concernant le permis AM, qui a remplacé le BSR en 2013. Le véhicule doit être homologué, immatriculé et assuré avant sa mise en circulation. La vitesse maximale réglementaire indiquée pour cette catégorie est de 45 km/h.
La responsabilité civile reste obligatoire, y compris lorsque le 50cc est immobilisé. Il est donc risqué de laisser un scooter non assuré au garage en attendant une remise en état ou une revente. Le débridage est un point de vigilance majeur : un véhicule modifié sort du cadre réglementaire du cyclomoteur. En cas de contrôle ou de sinistre, cette non-conformité peut entraîner de graves conséquences assurantielles, dont un refus d’indemnisation ou une résiliation.
Parent souscripteur, propriétaire et conducteur : ne pas les confondre
Le mineur est le conducteur habituel, mais le parent ou le représentant légal intervient généralement pour la souscription. Le contrat doit désigner le jeune qui utilise réellement le 50cc. Déclarer un parent comme conducteur principal pour réduire le prix alors que l’adolescent roule quotidiennement expose à une contestation lors d’un sinistre.
Le souscripteur, le propriétaire figurant sur le certificat d’immatriculation et le conducteur désigné peuvent être des personnes différentes. L’essentiel est de déclarer la situation avec exactitude, notamment l’usage réel du véhicule et la personne qui le conduit le plus souvent.
Préparer un devis fiable et comparer au-delà du prix affiché
Un devis en ligne est utile s’il reproduit fidèlement le profil réel. Préparez les éléments qui permettent à l’assureur de chiffrer la prime sans approximation :
- la pièce d’identité du souscripteur et les informations du représentant légal ;
- le certificat d’immatriculation du scooter ou de la moto 50cc ;
- le permis AM, l’ancien BSR ou le justificatif requis selon la situation du conducteur ;
- la date de naissance du mineur, son usage du véhicule et le lieu de stationnement habituel ;
- le relevé d’information éventuel du souscripteur ou du conducteur, lorsqu’il est demandé ;
- la valeur, l’état, les accessoires et les dispositifs antivol du deux-roues.
Lors de la comparaison, relevez pour chaque devis le montant annuel, la franchise vol, la franchise dommages, les plafonds de la protection du conducteur et les conditions d’assistance. Vérifiez aussi les exclusions liées aux accessoires, aux effets personnels, au prêt du guidon ou au défaut d’antivol.
Un tarif mensuel attractif reste un premier repère. Le bon contrat est celui qui correspond au 50cc, à l’usage réel du mineur et à la capacité de la famille à assumer une franchise après un sinistre. Ces informations permettent ensuite d’obtenir un devis personnalisé et de comparer les garanties sur une base réellement adaptée.


